Scadenze Auto Excel – Modello Gratuito (2026) – Gratis
102
Scarica gratis
Cartella Excel con 3 fogli per confrontare premi, garanzie, franchigie e costi rettificati di preventivi auto.
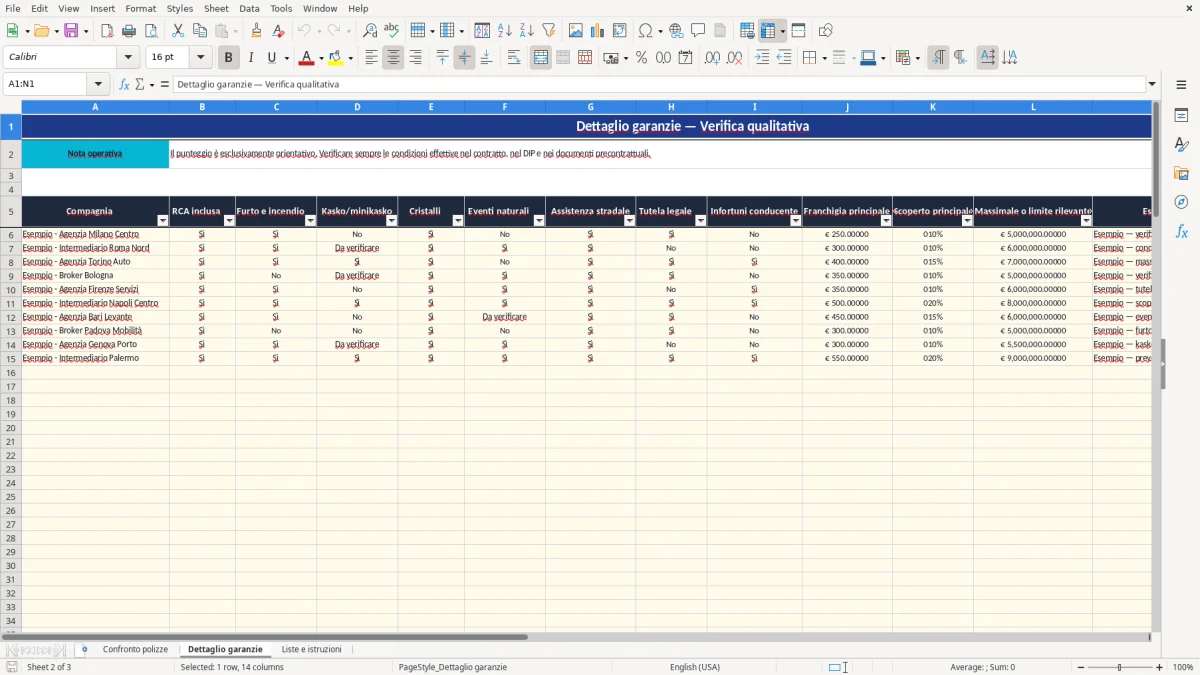
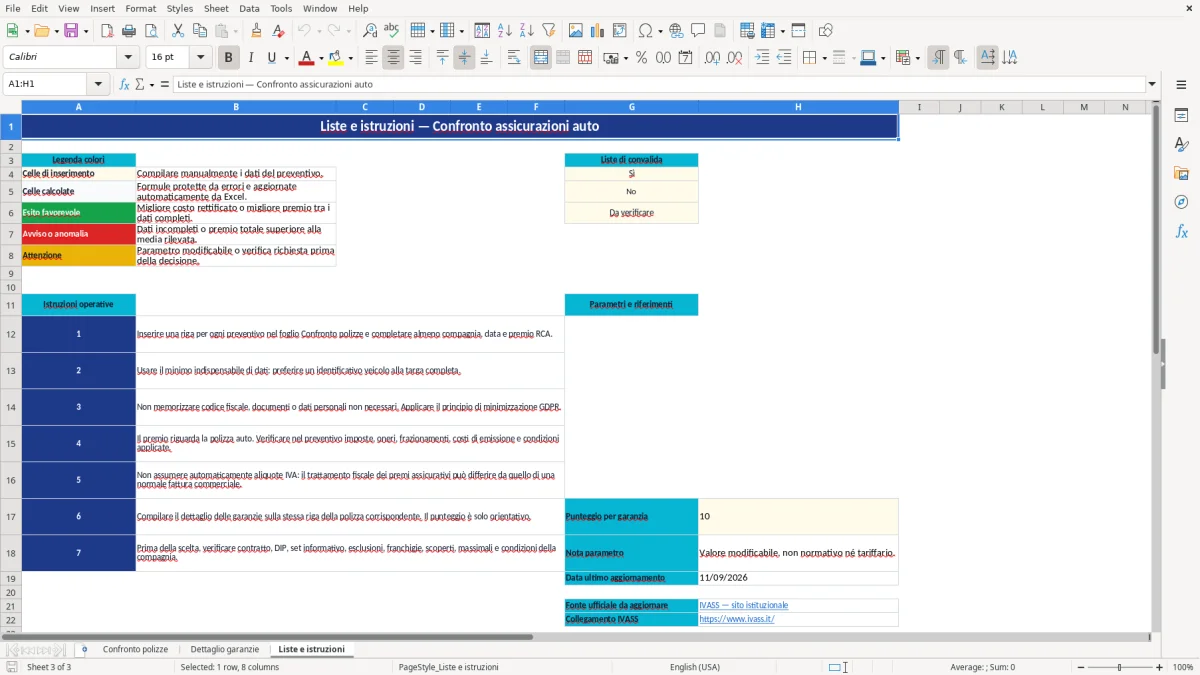
Il modello Excel per il confronto delle assicurazioni auto raccoglie fino a 100 preventivi, confrontando premio RCA, garanzie accessorie, franchigie, scoperti e massimali. La cartella comprende i fogli Confronto polizze, Dettaglio garanzie e Liste e istruzioni, con formule automatiche per premio totale, punteggio e costo rettificato.
Quando confronti più preventivi senza una struttura comune, rischi di mettere a confronto premi riferiti a coperture diverse oppure di dimenticare franchigie e scoperti. Il foglio Confronto polizze organizza una riga per ogni proposta e calcola il premio totale annuo sommando Premio RCA annuo e Garanzie accessorie. Il costo rettificato considera anche Franchigie/scoperti stimati e il punteggio delle garanzie.
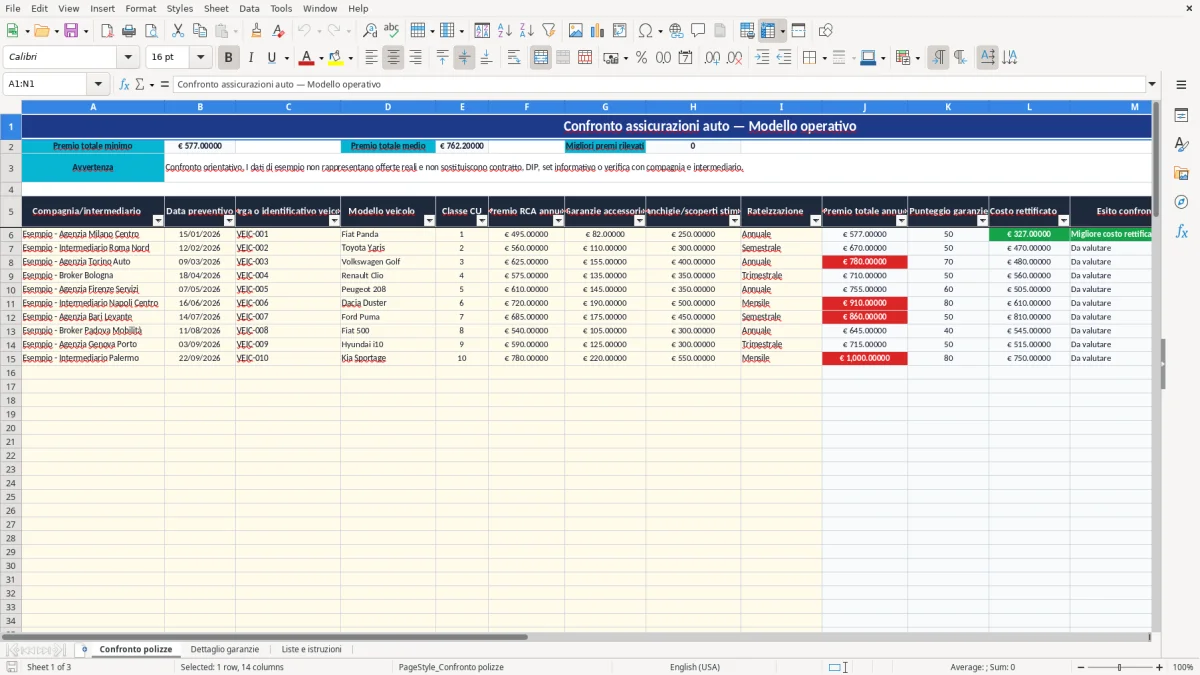
La cartella è pensata per privati, flotte aziendali di piccole dimensioni, agenti e intermediari che devono mantenere una traccia ordinata dei preventivi. I dati già presenti sono esempi simulati, non offerte reali. Il foglio Liste e istruzioni spiega quali campi compilare e richiama la verifica di contratto, DIP, set informativo ed esclusioni prima della scelta. La Figura 1 mostra il riepilogo e la griglia principale; la Figura 2 presenta il dettaglio qualitativo delle coperture; la Figura 3 contiene legenda, istruzioni e parametri.
Apri il foglio Liste e istruzioni prima di inserire i dati. Qui trovi la legenda dei colori, le istruzioni operative, le liste usate dai menu e il parametro Punteggio per garanzia, impostato a 10 e modificabile da 0 a 100. La stessa scheda ricorda di usare, quando possibile, un identificativo veicolo invece della targa completa e di non archiviare dati personali non necessari.
Nel foglio Confronto polizze compila le colonne A-I dalla riga 6: compagnia o intermediario, data preventivo, targa o identificativo veicolo, modello veicolo, classe CU, premio RCA annuo, garanzie accessorie, franchigie o scoperti stimati e rateizzazione. Le colonne J-M sono calcolate: Premio totale annuo, Punteggio garanzie, Costo rettificato ed Esito confronto. La colonna N serve per annotazioni operative. La Figura 1 mostra la griglia con filtro automatico e blocco delle righe intestazione.
Nel foglio Dettaglio garanzie inserisci sulla stessa riga della polizza i valori relativi a RCA, furto e incendio, Kasko o minikasko, cristalli, eventi naturali, assistenza stradale, tutela legale e infortuni conducente. Usa i valori Sì, No o Da verificare. Completa anche franchigia principale, scoperto principale, massimale o limite rilevante ed esclusioni o note. La colonna N calcola il punteggio contando le garanzie impostate su Sì e moltiplicandole per il parametro presente in H17. Le celle calcolate non richiedono inserimento manuale.
Il confronto assicurazioni auto Excel è utile quando devi esaminare più proposte riferite allo stesso veicolo o a una piccola flotta. Un libero professionista può registrare i preventivi ricevuti per l’auto utilizzata anche per trasferte; un responsabile amministrativo può confrontare le scadenze e i costi di cinque veicoli aziendali; un intermediario può usare la struttura come griglia di lavoro preliminare prima di consegnare una sintesi al cliente. La cartella non sostituisce il preventivo della compagnia: mette in ordine dati che spesso arrivano in PDF, email, portali web o messaggi separati.
Nel foglio Confronto polizze ogni riga rappresenta una proposta. I campi Compagnia/intermediario e Data preventivo identificano la fonte e il momento della rilevazione; Targa o identificativo veicolo e Modello veicolo collegano la proposta all’auto esaminata. La Classe CU, compresa tra 1 e 18, aiuta a documentare il contesto tariffario, mentre Premio RCA annuo e Garanzie accessorie separano il costo della responsabilità civile dalle coperture facoltative.
Questa distinzione evita un confronto falsato. Un premio RCA di 495 euro con 82 euro di garanzie accessorie produce un premio totale di 577 euro. Un altro preventivo da 560 euro di RCA e 110 euro di accessorie arriva a 670 euro, ma potrebbe includere eventi naturali e assistenza stradale che il primo non comprende. Guardare soltanto la cifra RCA porta quindi a una decisione incompleta.
Il foglio Dettaglio garanzie consente di registrare otto coperture attraverso i valori Sì, No o Da verificare. Per un’auto privata puoi annotare, ad esempio, furto e incendio, cristalli e assistenza stradale; per un veicolo usato da più conducenti puoi aggiungere nelle note i dubbi su guida libera, rivalsa o limiti territoriali. La colonna Punteggio garanzie attribuisce 10 punti per ogni Sì quando il parametro H17 resta sull’impostazione iniziale.
Il grafico del foglio principale utilizza i premi totali delle righe 6-105 e consente una lettura rapida delle differenze. Per un portafoglio di 12 veicoli, inserire una riga per ciascun preventivo permette di controllare 12 situazioni senza duplicare fogli. La scelta finale, però, deve restare collegata ai documenti precontrattuali e alle condizioni effettivamente applicate.
Il premio RCA riguarda la copertura obbligatoria per la responsabilità civile derivante dalla circolazione dei veicoli. Il Codice delle assicurazioni private, Decreto Legislativo 209/2005, disciplina il settore e impone di leggere le condizioni della polizza insieme alla documentazione precontrattuale. Nel modello il campo RCA inclusa serve a registrare la presenza della copertura nel preventivo, ma il valore Sì non certifica da solo massimali, esclusioni o operatività della garanzia.
Il foglio Dettaglio garanzie include Massimale o limite rilevante, Franchigia principale e Scoperto principale. Sono dati diversi: la franchigia è normalmente un importo fisso a carico dell’assicurato, mentre lo scoperto è una percentuale del danno, spesso con un minimo. Con un danno di 2.000 euro e uno scoperto del 10%, la quota teorica sarebbe 200 euro; se il contratto prevede un minimo di 300 euro, l’importo effettivo non può essere dedotto dal solo 10%. Per questo il modello conserva il valore indicato ma richiede la verifica delle condizioni.
Il parametro H17 assegna 10 punti a ogni garanzia impostata su Sì. Otto garanzie attive producono quindi 80 punti, mentre quattro ne producono 40. Questo è un indicatore operativo, non un giudizio assicurativo e non una ponderazione normativa: Kasko, tutela legale e assistenza stradale hanno utilità diverse e non dovrebbero essere considerate equivalenti in una decisione aziendale senza una valutazione ulteriore.
La formula del costo rettificato somma Premio totale annuo e Franchigie/scoperti stimati, poi sottrae il Punteggio garanzie moltiplicato per H17. Con premio totale di 577 euro, franchigia stimata di 250 euro e punteggio di 40, il risultato è 577 + 250 - 400 = 427 euro. È una metrica interna al file: non rappresenta il premio contrattuale, il costo atteso dei sinistri o un valore riconosciuto da IVASS.
Il modello richiama inoltre il GDPR, in particolare il principio di minimizzazione dei dati dell’articolo 5, paragrafo 1, lettera c), del Regolamento UE 2016/679. Inserire un identificativo come VEIC-001 è preferibile alla targa completa quando la targa non serve al confronto. Non archiviare codice fiscale, copia del documento o dati del conducente nel file: il preventivo e il set informativo devono restare nella documentazione ufficiale della pratica.
Un errore frequente consiste nel confrontare il premio RCA di una proposta con il premio totale di un’altra. Nel foglio Confronto polizze le colonne F e G restano separate proprio per rendere visibile questa differenza. Una polizza da 520 euro di RCA più 90 euro di garanzie costa 610 euro all’anno; se viene confrontata con una proposta RCA da 575 euro priva di accessorie, la differenza apparente di 55 euro non descrive lo stesso livello di copertura.
Un secondo errore riguarda la rateizzazione. Annuale, Semestrale, Trimestrale, Mensile e Unica soluzione sono valori disponibili nel menu, ma il modello non ricalcola un eventuale sovrapprezzo applicato dalla compagnia. Se il pagamento semestrale richiede due rate da 315 euro, il costo effettivo è 630 euro, non necessariamente il premio annuale teorico di 600 euro. Devi quindi riportare il totale realmente indicato nel preventivo, non moltiplicare automaticamente la prima rata.
La voce Franchigie/scoperti stimati viene spesso compilata con un solo numero senza spiegare a quale garanzia si riferisca. Una franchigia di 250 euro per cristalli non equivale a una franchigia di 250 euro sulla Kasko. Usa la colonna M del foglio Dettaglio garanzie per annotare la copertura interessata, il minimo dello scoperto e l’eventuale limite; in assenza di un dato affidabile, indica la situazione nelle note invece di inventare un importo.
Un altro problema nasce dai valori Da verificare. Se una proposta contiene “Kasko inclusa” ma non chiarisce se si tratta di collisione, minikasko o garanzia completa, registrare Sì produce un punteggio che appare preciso ma non lo è. In questo caso usa Da verificare e conserva il riferimento al documento. Il punteggio non deve trasformare un’informazione ambigua in una copertura certa.
Controlla anche la corrispondenza delle righe tra i due fogli. La riga 6 di Confronto polizze deve riferirsi alla riga 6 di Dettaglio garanzie, la riga 7 alla riga 7 e così via. Se ordini manualmente un foglio senza ordinare l’altro, la formula può associare il punteggio di una compagnia al premio di un’altra. Il filtro automatico va quindi usato con attenzione: filtra entrambe le schede nello stesso modo oppure completa i dati senza spostare singolarmente le righe.
Infine, non considerare “Migliore costo rettificato” come una raccomandazione. Il risultato dipende dal parametro di 10 punti per garanzia e dall’importo stimato di franchigie e scoperti. Prima di decidere, confronta massimali, esclusioni, guida libera, rivalsa, assistenza e validità territoriale con DIP, set informativo e condizioni di polizza.
Il modello dispone di 100 righe operative, dalla riga 6 alla riga 105, sia nel foglio Confronto polizze sia nel foglio Dettaglio garanzie. Le righe già compilate contengono esempi simulati e possono essere sostituite con i tuoi dati.
Puoi modificare compagnie, date, veicoli, classe CU, premi, garanzie, franchigie, scoperti, massimali, note e modalità di rateizzazione. Puoi anche modificare il valore Punteggio per garanzia nella cella H17 del foglio Liste e istruzioni, da 0 a 100; il parametro non è una tariffa né un valore normativo.
No. Il file registra la modalità di pagamento tramite un menu, ma calcola il Premio totale annuo sommando Premio RCA annuo e Garanzie accessorie. Devi inserire il valore annuale effettivamente indicato nel preventivo, considerando eventuali costi di frazionamento.
No. Il punteggio conta le garanzie impostate su Sì e assegna il valore presente in H17. Non valuta qualità, esclusioni, massimali, rivalsa o condizioni operative; devi verificare sempre contratto, DIP, set informativo e documenti precontrattuali, come richiesto dalle istruzioni del file e dalla disciplina assicurativa applicabile.
La cartella usa formule Excel standard come IFERROR, MIN, AVERAGE e COUNTIF, con convalide dati, filtri e un grafico. Puoi aprirla con una versione moderna di Microsoft Excel che supporti queste funzioni; dopo l’apertura controlla che il calcolo automatico sia attivo e salva il file nel formato originale per mantenere formule e formattazione.