Calcolo IMU Excel – Modello Gratuito (2026)
1
Scarica gratis
Cartella Excel con fogli Istruzioni, Contratti e Riepilogo per calcolare quota maturata e risconto residuo su 200 contratti leasing.
Il calcolo risconto leasing Excel determina, per ogni contratto, i giorni totali, i giorni maturati alla data di bilancio, la quota di costo maturata e il risconto residuo. Il modello include 3 fogli: Istruzioni, Contratti e Riepilogo, con 200 righe operative e formule già predisposte.
Il problema operativo nasce quando i contratti leasing sono registrati in file separati o ricalcolati manualmente a ogni chiusura. Una data di bilancio diversa, un periodo inclusivo gestito male o la somma del maxicanone con l'importo da ripartire può alterare il risultato. Questa cartella applica un solo criterio: i giorni effettivi inclusivi.
Il foglio Istruzioni spiega i campi e i controlli. In Contratti compili le colonne da A a L e la colonna R; le colonne M:Q calcolano automaticamente durata, maturazione, quota, risconto e stato. Riepilogo aggrega i contratti validi per stato e fornitore. Il file è adatto a responsabili amministrativi, commercialisti, imprese e professionisti che devono preparare una verifica periodica dei costi anticipati.
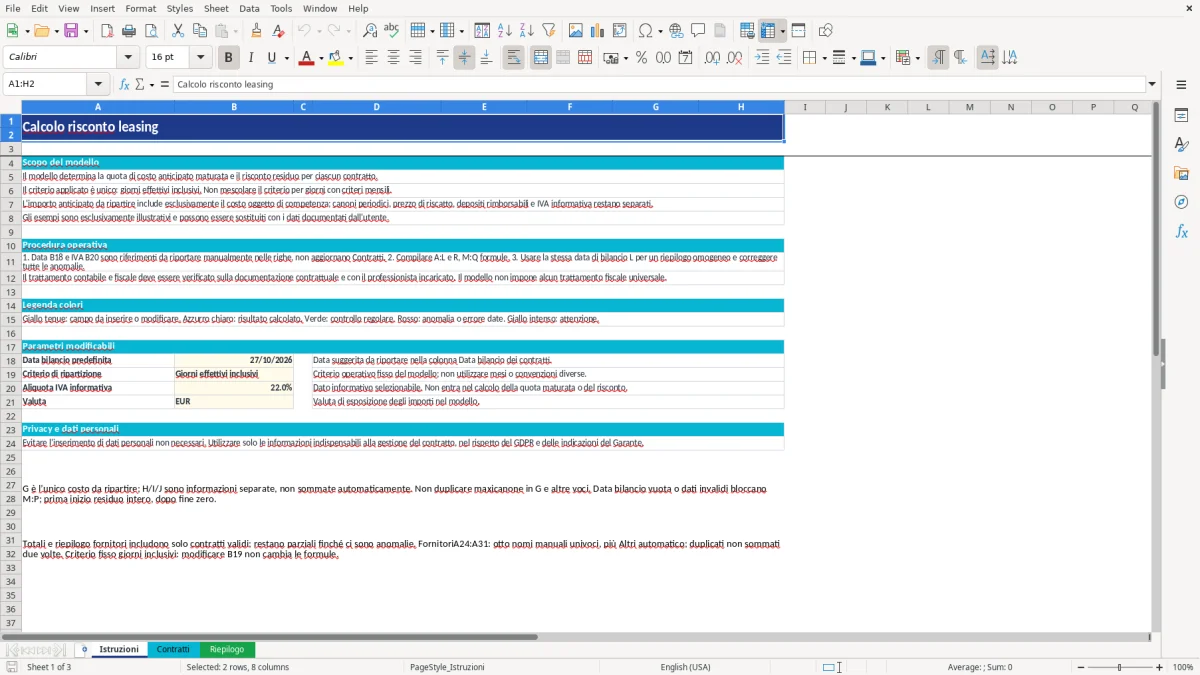
Quando apri il file, il foglio Istruzioni (Figura 1) mostra lo scopo, la procedura, il criterio di ripartizione e la legenda dei colori. La data bilancio predefinita nella cella B18 e l'aliquota IVA nella cella B20 sono riferimenti da riportare manualmente nelle righe di Contratti: non aggiornano automaticamente le colonne L e K.
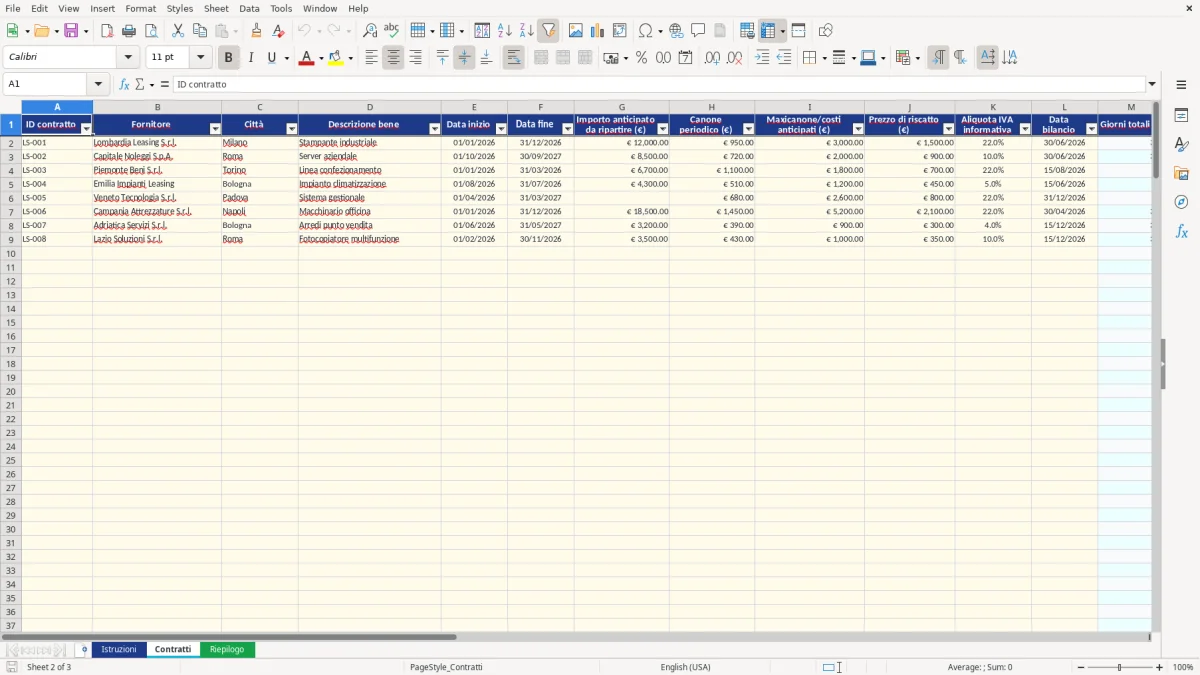
Nel foglio Contratti (Figura 2) inserisci i dati nelle colonne A:L: ID contratto, fornitore, città, descrizione del bene, date di inizio e fine, importo anticipato da ripartire, canone periodico, maxicanone o costi anticipati, prezzo di riscatto, aliquota IVA informativa e data bilancio. La colonna R contiene le note. Le colonne M:Q sono calcolate: M determina i giorni totali, N i giorni maturati, O la quota maturata, P il risconto residuo e Q lo stato del controllo. L'importo da ripartire è esclusivamente quello inserito in G; H, I, J e K non vengono sommati automaticamente.
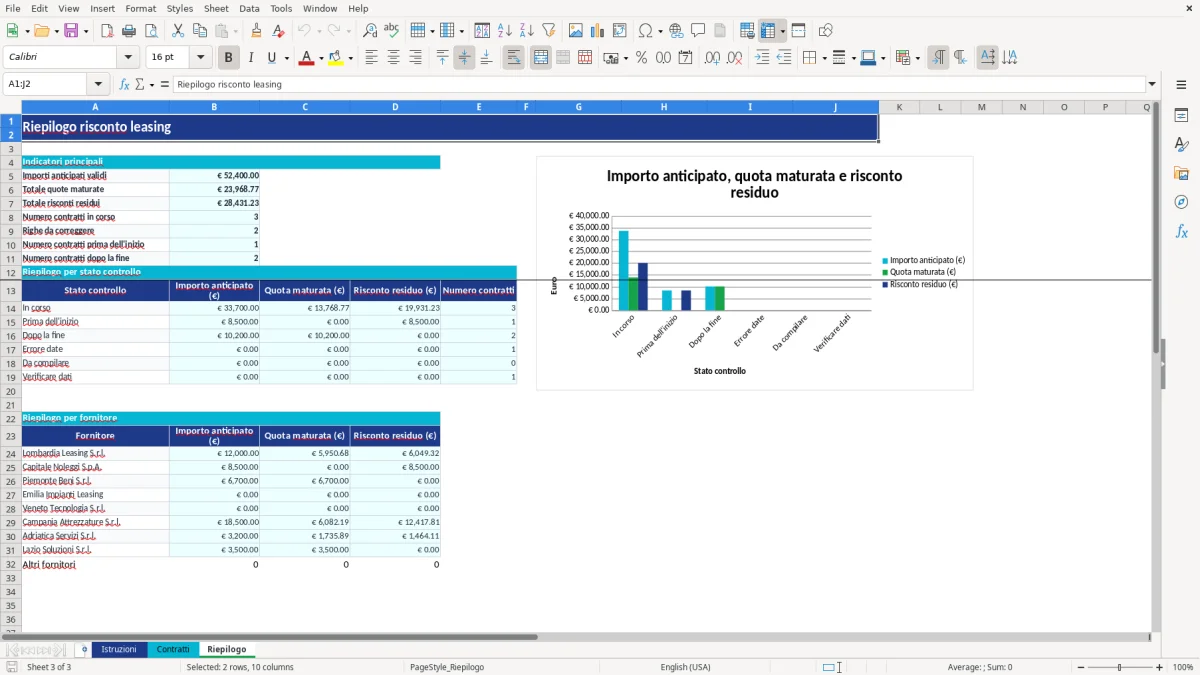
Il foglio Riepilogo (Figura 3) espone gli indicatori principali, il riepilogo per stato e quello per fornitore. Le otto righe da A24 ad A31 contengono fornitori modificabili manualmente; la voce Altri fornitori raccoglie gli altri nominativi. Usa la stessa data di bilancio in L per tutte le righe confrontate. Se una riga presenta dati invalidi o una data di bilancio vuota, le formule non producono quota o risconto e il riepilogo resta parziale.
Il calcolo risconto leasing Excel si inserisce nella chiusura contabile di imprese che sostengono costi anticipati collegati a beni strumentali, veicoli, macchinari, server o attrezzature. Il responsabile amministrativo raccoglie i contratti e le fatture, mentre il commercialista verifica che l'importo imputato a competenza corrisponda al periodo effettivamente maturato. In una piccola azienda con 8 contratti, il controllo può essere svolto manualmente; quando le posizioni diventano 60 o 100, una tabella non strutturata rende difficile riconciliare date, fornitori e importi.
La cartella separa il dato economico da ripartire dalle altre informazioni contrattuali. La colonna G contiene l'importo anticipato da ripartire. La colonna H accoglie il canone periodico, I il maxicanone o altri costi anticipati, J il prezzo di riscatto e K l'aliquota IVA informativa. Questa separazione evita di trattare come quota da ripartire valori che il modello non deve sommare automaticamente.
Il criterio scelto è operativo e univoco: giorni effettivi inclusivi. Per un contratto dal 1° gennaio al 31 dicembre, la durata è 365 giorni nel 2026; per un contratto dal 1° gennaio al 31 marzo sono 90 giorni. Se l'importo G è 1.200 euro e la quota maturata copre 181 giorni su 365, la formula calcola 1.200 × 181 ÷ 365, pari a 595,068493 euro, mentre il residuo è 604,931507 euro prima dell'arrotondamento espositivo.
Questo approccio è utile al controller che prepara il prospetto di chiusura, al responsabile acquisti che verifica i contratti attivi e al professionista che riceve una base ordinata per le scritture di assestamento. Il file non registra scritture contabili e non determina da solo il trattamento fiscale. Documenta invece il passaggio numerico tra importo anticipato, quota maturata e risconto residuo.
Nel lavoro quotidiano conviene partire dai contratti e non dalle fatture isolate. Per ogni riga conserva l'ID contrattuale, il fornitore e una descrizione del bene; nelle note indica eventuali elementi da verificare sul documento originale. Il riepilogo per fornitore consente poi di confrontare l'analisi Excel con il mastrino o con la documentazione ricevuta, senza confondere un importo contrattuale con il totale dei canoni.
Il modello applica una formula lineare sui giorni del periodo contrattuale. La colonna M calcola i giorni totali come differenza tra data fine e data inizio più uno; la colonna N limita i giorni maturati tra zero e il totale, usando la data di bilancio in L. La colonna O moltiplica l'importo in G per il rapporto tra giorni maturati e giorni totali. La colonna P sottrae la quota maturata da G. Questa struttura rende visibile il percorso del calcolo e facilita la verifica riga per riga.
Il criterio inclusivo produce un risultato diverso da una ripartizione mensile. Un periodo dal 1° aprile al 30 giugno comprende 91 giorni nel 2026, non tre quote astratte da 30 giorni. Per questo il foglio Istruzioni stabilisce di non mescolare il metodo per giorni con convenzioni mensili. La posizione tecnica del modello è netta: se la documentazione interna richiede il criterio dei giorni effettivi inclusivi, tutte le righe sottoposte allo stesso confronto devono usare quel criterio.
Sul piano civilistico, il principio generale di competenza richiede di attribuire il costo all'esercizio cui si riferisce. Gli articoli 2423 e seguenti del Codice civile disciplinano il bilancio d'esercizio; l'articolo 2424-bis, comma 6, tratta i ratei e i risconti come componenti destinati a integrare o rettificare valori comuni a più esercizi. Il file supporta il calcolo analitico, ma non sostituisce la valutazione della natura del contratto e della documentazione sottostante.
Per il leasing finanziario occorre inoltre distinguere il trattamento contabile applicato dall'impresa e la sostanza delle voci contrattuali. Canoni periodici, maxicanone, prezzo di riscatto, depositi rimborsabili e IVA non hanno automaticamente la stessa funzione economica. Nel modello l'IVA è un dato informativo selezionabile, con valori disponibili 22%, 10%, 5% e 4%, ma non entra nella quota maturata né nel risconto.
Prima della chiusura, confronta G con il contratto e con la fattura che ha originato l'anticipazione. Se G è 12.000 euro e il periodo totale è 365 giorni, una data bilancio al giorno 181 genera una quota proporzionale di 5.950,684932 euro e un residuo di 6.049,315068 euro. Il modello mantiene la precisione della formula e visualizza gli importi nel formato monetario; eventuali arrotondamenti contabili devono seguire le regole adottate dall'impresa.
Il foglio Riepilogo considera gli indicatori e le aggregazioni solo per le righe che superano i controlli previsti. Il numero di righe da correggere evidenzia le anomalie, ma non produce una scrittura automatica. Questa scelta è preferibile a un totale apparentemente completo che includa date non valide o importi privi di documentazione.
Nel controllo dei file leasing l'errore più frequente riguarda la definizione dell'importo da ripartire. Un utente inserisce il maxicanone in G e lo replica in I, oppure aggiunge a G il prezzo di riscatto indicato in J. Il modello mantiene questi campi separati proprio per evitare la duplicazione. Se il costo documentato da ripartire è 3.600 euro, G deve contenere 3.600; inserire 3.600 anche in I non modifica la formula, ma crea un'informazione ambigua che può condizionare la riconciliazione.
Un secondo errore nasce dall'uso della data di bilancio. La data suggerita in Istruzioni, cella B18, non aggiorna la colonna L del foglio Contratti. Devi copiarla manualmente nelle righe interessate. Se L resta vuota, oppure contiene testo non riconosciuto come data, lo stato diventa Verificare dati e le colonne M:P non producono un calcolo utilizzabile.
Le date invertite generano un caso diverso. Se la data fine è precedente alla data inizio, Q mostra Errore date. Non correggere sostituendo semplicemente una data con quella del documento più vicino: verifica il periodo contrattuale effettivo, perché una variazione di 30 giorni su un importo di 9.000 euro può spostare la quota di circa 739,73 euro usando un denominatore di 365 giorni.
È frequente anche attribuire una quota a un contratto non ancora iniziato o già terminato senza leggere lo stato. Il modello mostra Prima dell'inizio quando la data di bilancio precede E e Dopo la fine quando supera F. In questi casi la formula porta i giorni maturati rispettivamente a zero o al totale, ma la classificazione resta visibile per consentire una valutazione prima della chiusura.
Un altro problema concreto riguarda l'omogeneità delle date. Se 15 contratti sono confrontati al 30 settembre e 4 restano al 31 dicembre, il riepilogo non rappresenta la stessa fotografia contabile. La colonna L deve contenere la stessa data per tutte le righe incluse nella chiusura, salvo una scelta documentata per periodi diversi.
Nel riepilogo fornitori, due grafie diverse dello stesso nominativo possono separare gli importi. Per esempio, “Alfa Leasing S.r.l.” e “Alfa Leasing Srl” non sono la stessa stringa. Usa le otto righe manuali da A24:A31 con nomi univoci e lascia che Altri fornitori raccolga i rimanenti; non inserire lo stesso fornitore in due righe. Infine, non ignorare l'indicatore Righe da correggere: finché Q contiene Errore date o Verificare dati, i totali sono parziali e non devono essere presentati come saldo definitivo.
La cartella contiene 3 fogli: Istruzioni, Contratti e Riepilogo. Contratti dispone di 200 righe operative, mentre Riepilogo aggrega i risultati per stato di controllo e fornitore.
Nella colonna G inserisci esclusivamente l'importo anticipato da ripartire. Canone periodico, maxicanone, prezzo di riscatto e IVA sono campi separati e non vengono sommati automaticamente.
No, le formule sono predisposte per i giorni effettivi inclusivi. Il foglio Istruzioni indica di non mescolare il criterio per giorni con mesi convenzionali; puoi modificare gli input contrattuali, ma non devi usare il modello per un criterio diverso senza riscrivere e verificare le formule.
No. L'aliquota IVA è un dato informativo e non entra nel calcolo della quota maturata o del risconto. Il file non genera scritture fiscali automatiche e non certifica la corretta qualificazione contabile o fiscale del contratto.
Apri il workbook, leggi il foglio Istruzioni e copia, se necessario, la data di B18 nella colonna L di Contratti. Compila le colonne da A a L e R, lascia le colonne M:Q alle formule, poi controlla gli stati e il foglio Riepilogo prima di utilizzare i risultati.