Calcolo IMU Excel – Modello Gratuito (2026)
1
Scarica gratis
Cartella Excel con 3 fogli, scaglioni IRPEF 2025, deduzioni, detrazioni, addizionali, ritenute e riepilogo per 100 contribuenti.
Il calcolo IRPEF 2025 Excel è una cartella di lavoro con 3 fogli per stimare l'imposta su redditi 2025: contiene parametri, una griglia per 100 contribuenti e un riepilogo. Calcola reddito imponibile, IRPEF lorda, totale IRPEF e addizionali, saldo o credito.
Il problema operativo nasce quando devi confrontare più posizioni fiscali usando calcolatrici separate o fogli copiati. Inserisci reddito lordo, deduzioni, detrazioni, addizionali e ritenute nel foglio Calcolo IRPEF; le formule applicano gli scaglioni del 23%, 35% e 43% con soglie di 28.000 e 50.000 euro.
Abbiamo progettato questa cartella di lavoro per professionisti, uffici amministrativi e contribuenti che devono organizzare dati verificati relativi al periodo 01/01/2025–31/12/2025. Il file è un supporto di calcolo: non determina automaticamente deduzioni, detrazioni o addizionali e non sostituisce la verifica della dichiarazione.
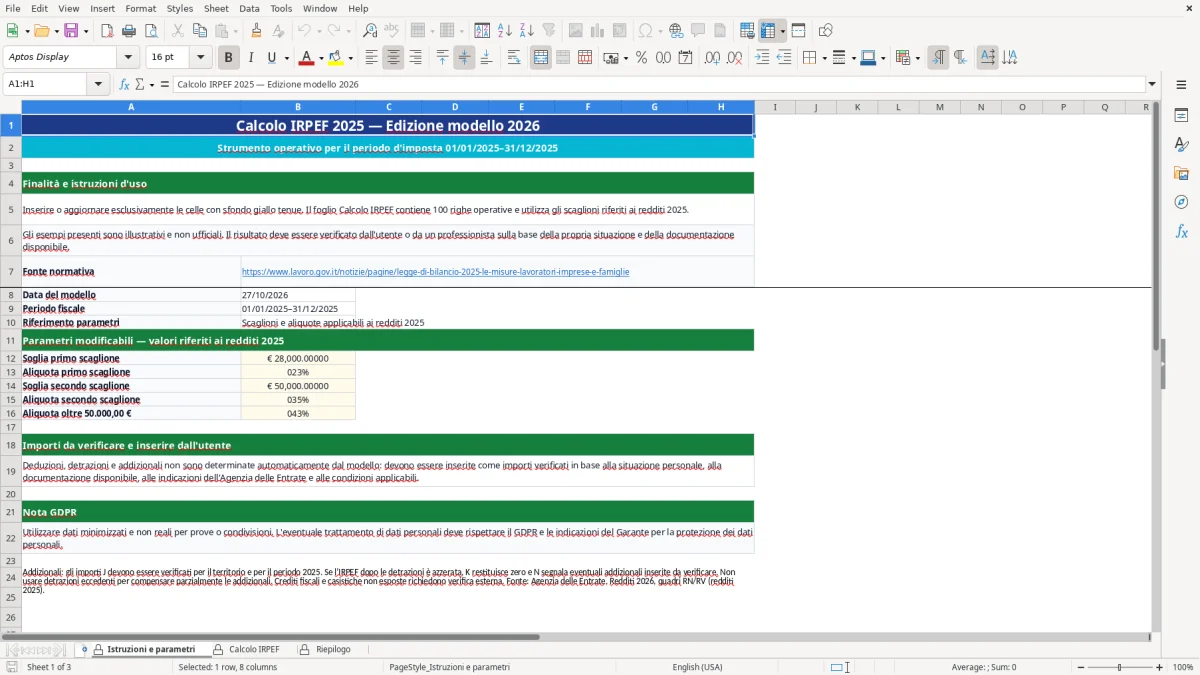
Quando apri il file, parti dal foglio Istruzioni e parametri (Figura 1). Qui trovi il periodo fiscale, la fonte normativa, la data del modello e i parametri modificabili nelle celle B12:B16: soglie di 28.000 e 50.000 euro, aliquote 23%, 35% e 43%. Le istruzioni indicano di intervenire sulle celle con sfondo giallo tenue e ricordano che deduzioni, detrazioni e addizionali devono essere importi già verificati.
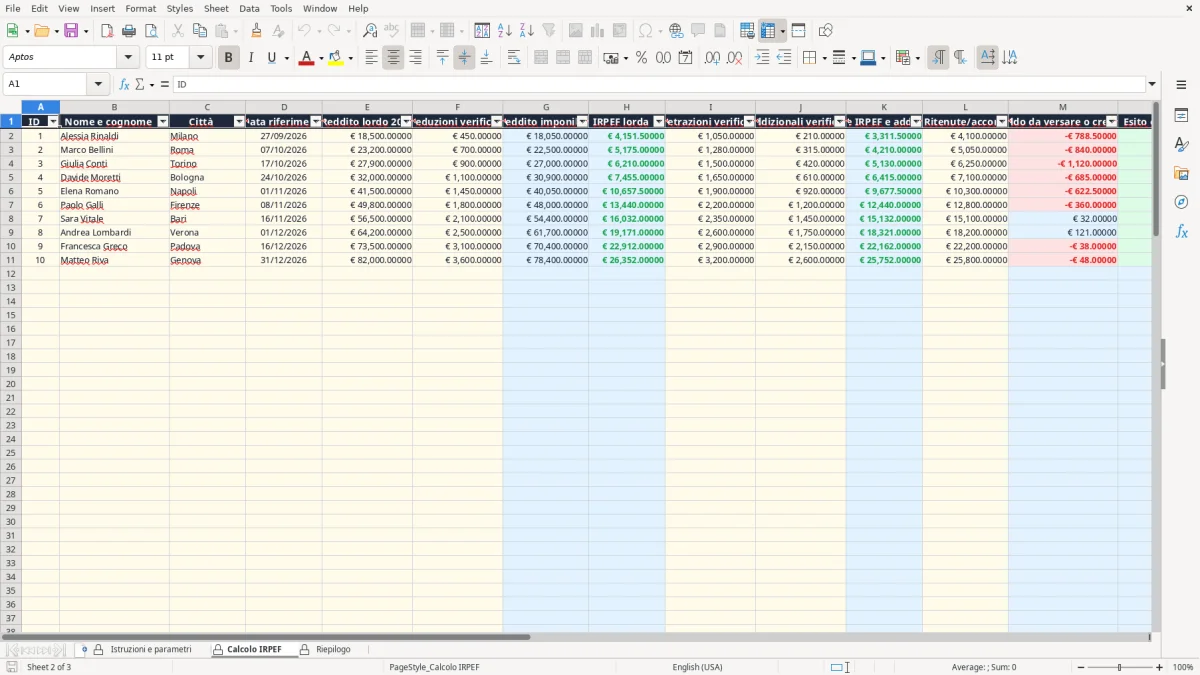
Nel foglio Calcolo IRPEF (Figura 2) compili le colonne A-F, I-J e L. Inserisci ID, nome e cognome, città, data di riferimento, reddito lordo 2025, deduzioni verificate, detrazioni verificate, addizionali verificate e ritenute o acconti. Le colonne G, H, K, M e N contengono formule replicate sulle righe 2-101: calcolano imponibile, IRPEF lorda, totale, saldo e controllo. Il filtro automatico riguarda A1:N101; le righe senza nominativo restano disponibili per nuovi inserimenti.
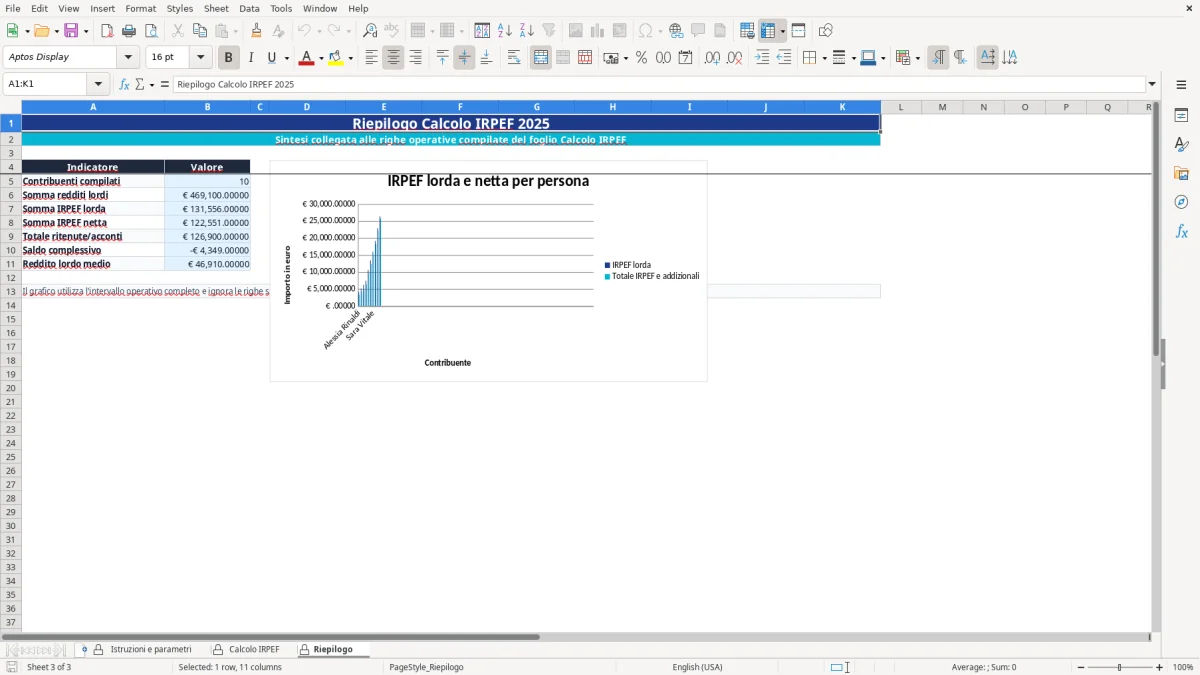
La colonna K restituisce zero se H-I è uguale o inferiore a zero; in caso contrario somma le addizionali J già verificate. La colonna N segnala importi negativi oppure addizionali presenti con IRPEF azzerata. Il foglio Riepilogo (Figura 3) aggrega le righe compilate e mostra anche un grafico basato su IRPEF lorda e totale IRPEF e addizionali.
Il calcolo IRPEF 2025 Excel è adatto a chi deve lavorare su più posizioni senza perdere il collegamento tra dati inseriti e risultato. Un commercialista può usarlo come griglia di controllo preliminare per dipendenti, collaboratori o clienti persone fisiche; un responsabile amministrativo può confrontare redditi lordi, ritenute e saldi; un libero professionista può preparare una simulazione ordinata prima di trasferire i dati nella documentazione fiscale. La cartella non compila una dichiarazione e non interpreta la situazione personale del contribuente.
Il foglio Calcolo IRPEF dispone di 100 righe, dalla riga 2 alla riga 101. Le colonne E, F, I, J e L sono il nucleo operativo: reddito lordo 2025, deduzioni verificate, detrazioni verificate, addizionali verificate e ritenute o acconti. Le colonne G, H, K, M e N sono calcolate. Questa separazione riduce il rischio di sovrascrivere un risultato mentre aggiorni una posizione.
Immagina un reddito lordo di 32.000 euro e deduzioni verificate per 1.100 euro: l'imponibile diventa 30.900 euro. L'IRPEF lorda applica il 23% ai primi 28.000 euro e il 35% ai 2.900 euro successivi, prima delle detrazioni e delle addizionali. Il risultato non va letto isolatamente: ritenute e acconti nella colonna L possono trasformare l'importo finale in un credito.
Il foglio Riepilogo aggrega i dati compilati: conta i contribuenti, somma redditi e imposte, totalizza ritenute e saldi e calcola il reddito lordo medio. Il grafico usa le colonne B, H e K delle 100 righe operative, ignorando le righe senza valori. Per prove interne usa dati minimizzati: il foglio richiama il GDPR e le indicazioni del Garante per la protezione dei dati personali.
La Figura 1 mostra dove controllare i parametri; la Figura 2 evidenzia la griglia analitica; la Figura 3 consente una lettura aggregata. Il flusso corretto è quindi: verifica dei documenti, inserimento dei dati, lettura dell'esito N e controllo finale delle posizioni segnalate.
Il modello è riferito al periodo d'imposta 2025, dal 1° gennaio al 31 dicembre 2025, con edizione della cartella nel 2026. Nel foglio Istruzioni e parametri sono riportati gli scaglioni utilizzati: 23% fino a 28.000 euro, 35% sulla quota oltre 28.000 e fino a 50.000 euro, 43% sulla quota oltre 50.000 euro. La fonte indicata nel workbook è la pagina istituzionale del Ministero del Lavoro relativa alla Legge di bilancio 2025; per i quadri dichiarativi l'Agenzia delle Entrate pubblica i riferimenti del Modello Redditi 2026 per i redditi 2025.
La formula dell'IRPEF lorda lavora sul reddito imponibile G, ottenuto da E meno F e limitato a zero. Con 60.000 euro imponibili, il calcolo teorico è 28.000 × 23% = 6.440 euro, più 22.000 × 35% = 7.700 euro, più 10.000 × 43% = 4.300 euro: IRPEF lorda pari a 18.440 euro. Questo valore non include detrazioni, addizionali, ritenute o acconti.
Le deduzioni della colonna F riducono la base imponibile; le detrazioni della colonna I intervengono dopo il calcolo dell'imposta lorda. Il file non decide se una voce sia deducibile o detraibile e non determina automaticamente l'importo spettante. Devi quindi inserire esclusivamente valori documentati e verificati, evitando di usare la colonna F per una detrazione o la colonna I per una deduzione.
La logica della colonna K è intenzionalmente distinta da una semplice somma: se H-I è uguale o inferiore a zero, K restituisce zero; se H-I è positivo, K aggiunge J. In questo modo una detrazione eccedente non compensa parzialmente le addizionali. La colonna N evidenzia il caso in cui H-I sia azzerato e J sia maggiore di zero, invitando a verificare territorialità e periodo 2025 delle addizionali.
Il saldo M è K meno L: un valore positivo indica importo residuo da versare, mentre un valore negativo indica un credito teorico rispetto agli importi registrati. Il risultato è una base di controllo, non una liquidazione fiscale automatica né un calcolo completo dei quadri RN e RV.
Nel lavoro quotidiano l'errore più costoso è inserire nella stessa colonna importi di natura diversa. Un contribuente con 28.000 euro di reddito lordo, 2.000 euro di deduzioni e 1.500 euro di detrazioni non deve registrare 3.500 euro in F: l'imponibile corretto parte da 26.000 euro, mentre la detrazione va in I. Confondere i due passaggi riduce artificialmente la base e altera l'IRPEF lorda.
Un secondo errore riguarda le addizionali. Se l'IRPEF lorda è 6.440 euro, le detrazioni sono 6.700 euro e le addizionali verificate sono 350 euro, K non deve diventare 90 euro: la formula restituisce zero perché H-I è negativo e N segnala la presenza di addizionali da verificare. Il file applica questa regola per evitare che una detrazione eccedente venga usata per abbattere importi locali.
Controlla anche l'effetto delle soglie. Su un imponibile di 50.100 euro, solo 100 euro ricadono nello scaglione al 43%; non devi applicare il 43% all'intero reddito. Con 27.900 euro imponibili, invece, tutta la base resta nel primo scaglione. La soglia riguarda l'imponibile G dopo le deduzioni, non il reddito lordo E.
Le ritenute e gli acconti sono spesso copiati senza riconciliazione. Se K è 4.800 euro e L è 5.050 euro, M restituisce -250 euro; non significa automaticamente che il rimborso sia già spettante, ma indica una differenza a credito rispetto agli importi inseriti. Verifica che L includa soltanto ritenute o acconti riferibili alla posizione e al periodo corretto.
Infine, non ignorare la colonna N. La dicitura Verificare importi compare in presenza di valori negativi nelle colonne previste; una data valida o un nome compilato non garantiscono che l'importo fiscale sia corretto. Prima di usare il riepilogo, filtra le righe con esito diverso da OK e controlla documenti, territorio delle addizionali e periodo d'imposta.
La cartella contiene 3 fogli: Istruzioni e parametri, Calcolo IRPEF e Riepilogo. Il secondo foglio dispone di 100 righe operative, mentre il terzo aggrega i dati compilati.
Inserisci reddito lordo 2025, deduzioni verificate, detrazioni verificate, addizionali verificate e ritenute o acconti, oltre ai dati identificativi della riga. Le formule calcolano imponibile, IRPEF lorda, totale, saldo ed esito.
No. Deduzioni, detrazioni e addizionali sono input dell'utente e devono essere verificati sulla situazione personale e sulla documentazione disponibile. Il modello applica i valori inseriti, ma non determina la spettanza fiscale.
Utilizza aliquote del 23%, 35% e 43%, con soglie di 28.000 e 50.000 euro per i redditi 2025. I parametri sono visibili e modificabili nel foglio Istruzioni e parametri; la pagina di riferimento per il Quadro RN e il Quadro RV è quella dell'Agenzia delle Entrate indicata nella documentazione editoriale.
Scarica e apri il file, leggi il foglio Istruzioni e parametri, poi compila le righe del foglio Calcolo IRPEF. Controlla la colonna N per le segnalazioni e usa Riepilogo per verificare i totali aggregati.