Calcolo IMU Excel – Modello Gratuito (2026)
1
Scarica gratis
Modello Excel per calcolare interessi semplici su periodi scalari, spese, oneri e saldi debitori o creditori in EUR.
Il calcolo interessi scalare Excel è una cartella di lavoro per determinare interessi semplici su saldi debitori o creditori suddivisi per periodo. Include i fogli Istruzioni, Parametri, Scalari e Riepilogo, con formule per giorni, base annua, interessi lordi, spese, ritenute e saldo netto.
Il file serve quando devi ricostruire un rapporto finanziario con saldi o tassi diversi nel tempo, come un fido, un prestito aziendale o una rateazione. Inserire manualmente i giorni e sommare periodi con date sovrapposte espone a errori; qui le colonne calcolate verificano le righe e bloccano gli importi delle anomalie. Il metodo è quello dell'interesse semplice: capitale × tasso annuo × giorni ÷ base annua.
La cartella di lavoro che trovi su ExcelDoc è predisposta per un solo rapporto o posizione per file, con 200 righe operative nel foglio Scalari. Parti dal foglio Istruzioni, completa i dati contrattuali in Parametri, inserisci i periodi e controlla lo stato di ogni riga prima di usare il Riepilogo.
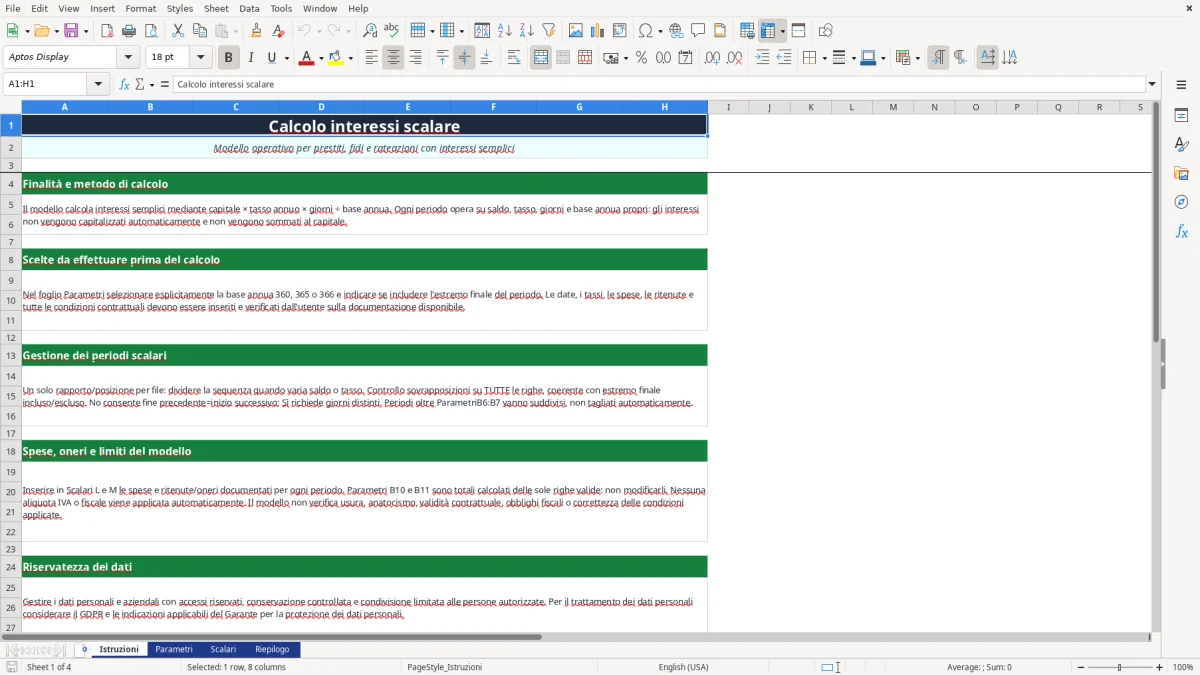
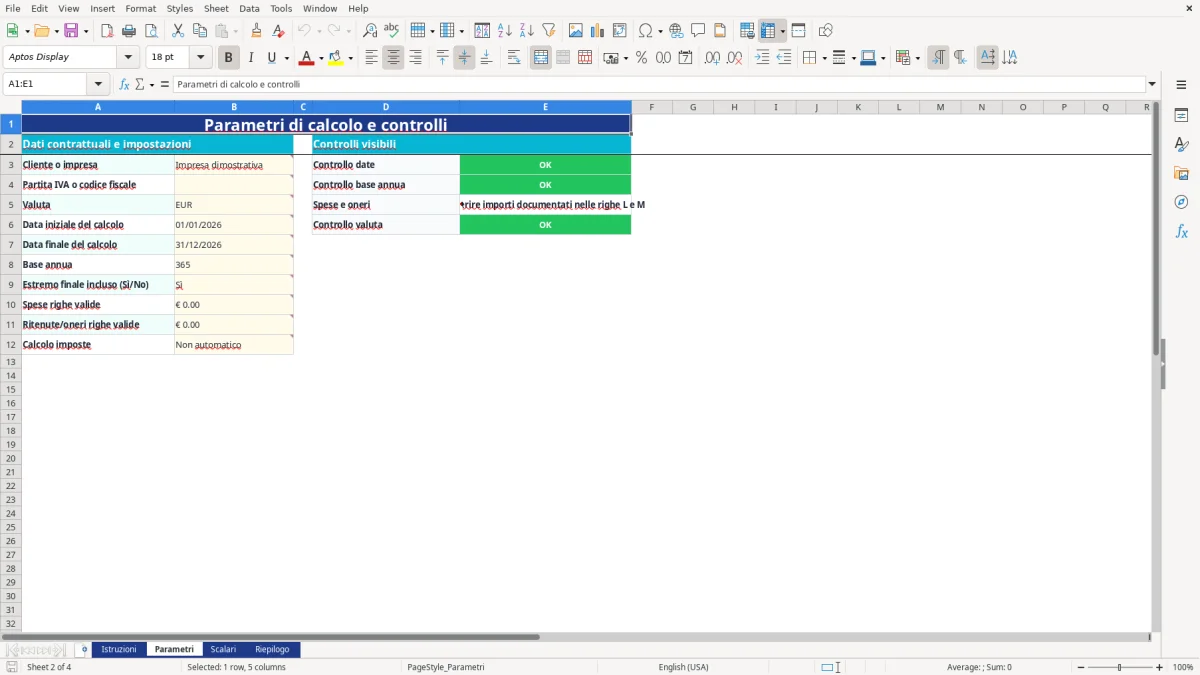
Quando apri il file trovi quattro fogli. Il foglio Istruzioni (Figura 1) spiega il metodo, le scelte contrattuali, la gestione delle anomalie e il significato delle colonne finali. Nel foglio Parametri (Figura 2) compili cliente o impresa, identificativo fiscale, date iniziale e finale, valuta, base annua ed estremità del periodo. I controlli nella colonna E verificano date, base e valuta; B10 e B11 sono totali formula delle sole righe valide e non vanno usati come campi duplicati.
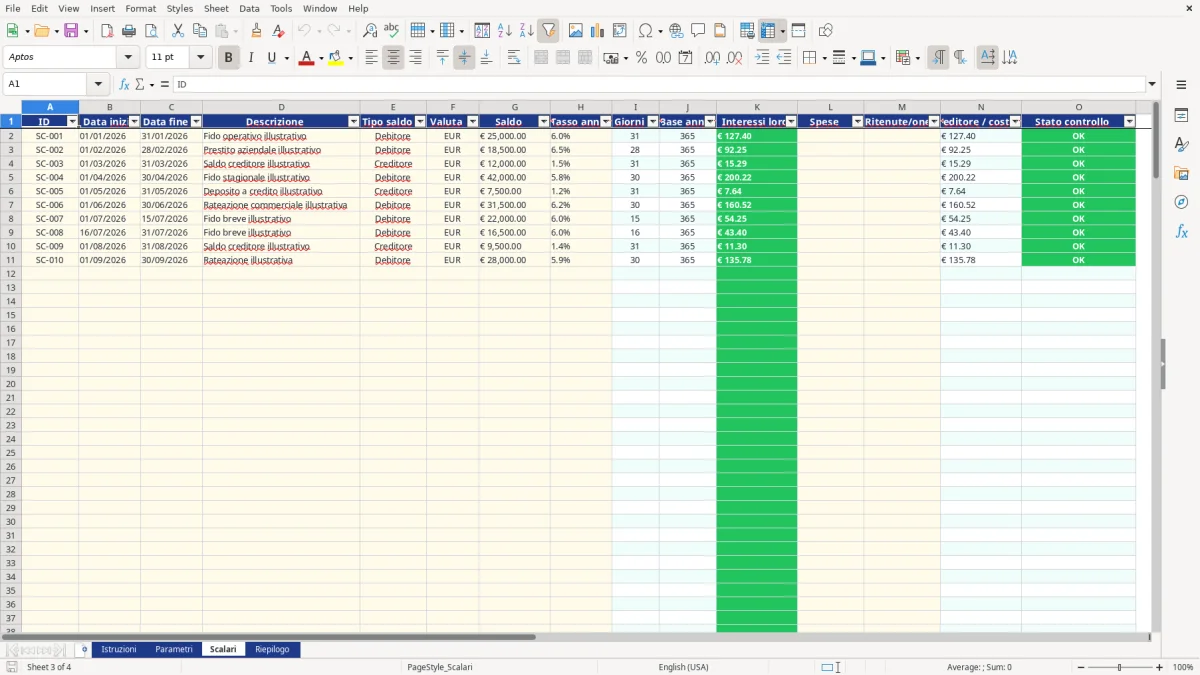
Nel foglio Scalari (Figura 3) inserisci i dati nelle colonne A:H e L:M. A contiene l'ID, B e C le date, D la descrizione, E il tipo saldo, F la valuta, G il saldo, H il tasso annuo, L le spese e M le ritenute o gli oneri documentati. Le colonne I, J, K, N e O sono calcolate: rispettivamente giorni, base annua, interessi lordi, netto creditore o costo debitore e stato del controllo. Le liste consentono di scegliere Debitore o Creditore e la valuta EUR.
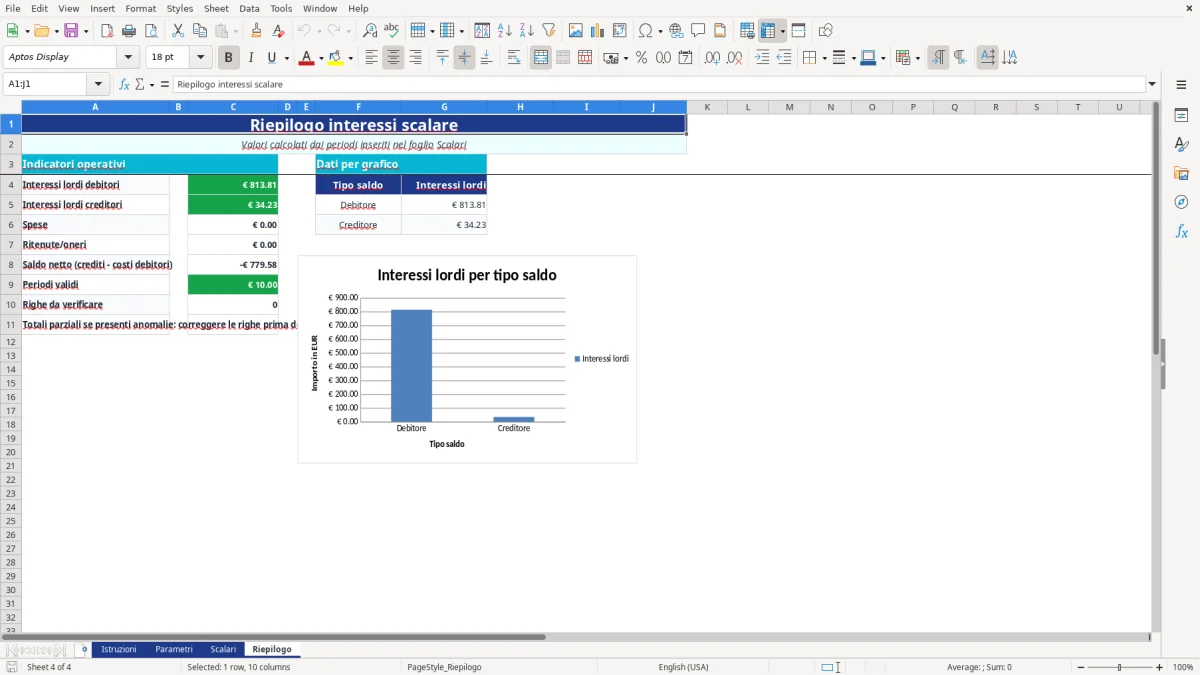
Il foglio Riepilogo (Figura 4) mostra interessi lordi debitori e creditori, spese, ritenute/oneri, saldo netto, periodi validi e righe da verificare. Controlla che le anomalie siano risolte prima della riconciliazione: il file mantiene i totali parziali, ma non considera valide le righe con stato diverso da OK.
Il calcolo interessi scalare Excel è utile quando un rapporto finanziario cambia saldo o tasso durante il periodo osservato. Il responsabile amministrativo di una PMI può usarlo per ricostruire un fido bancario; il commercialista può predisporre una verifica documentale; l'ufficio tesoreria può controllare un prestito aziendale; un professionista può analizzare una rateazione con condizioni diverse. La logica non consiste nel calcolare un solo interesse annuale sul saldo medio, ma nel dividere la posizione in periodi omogenei.
Nel foglio Scalari ogni riga rappresenta un intervallo con data iniziale, data finale, descrizione, tipo saldo, valuta, capitale e tasso annuo. Se un fido di 25.000 euro resta utilizzato per 31 giorni al 6% con base 365, l'interesse semplice della riga è 25.000 × 0,06 × 31 ÷ 365, pari a circa 127,40 euro. Il risultato viene prodotto dalla colonna K, mentre la colonna N aggiunge le spese e gli oneri per un Debitore.
La distinzione tra Debitore e Creditore è operativa, non descrittiva. Per il Debitore il valore N è interesse più spese più oneri; per il Creditore è interesse meno spese meno oneri. Una spesa documentata di 5 euro incide quindi come costo aggiuntivo nel primo caso e riduce il netto nel secondo. Questa scelta evita di mescolare il costo sostenuto con il rendimento lordo.
Il file è adatto a una posizione per rapporto: ad esempio un singolo contratto di apertura di credito, un prestito aziendale o una pratica di ricalcolo. Non è una base dati per consolidare conti indipendenti nello stesso prospetto. Se devi analizzare tre rapporti, è più corretto utilizzare tre copie del file e conservare per ciascuna la sequenza completa di periodi, le impostazioni e la documentazione degli importi.
Il Riepilogo separa gli interessi lordi debitori da quelli creditori e mostra il saldo netto dato da crediti netti meno costi debitori. In questo modo puoi confrontare il totale con estratti conto, piani contrattuali o prospetti interni senza confondere l'importo lordo con quello effettivamente riconosciuto o addebitato.
Il modello applica l'interesse semplice, non la capitalizzazione periodica. La formula utilizzata è capitale × tasso annuo × giorni ÷ base annua. La base non viene scelta implicitamente: in Parametri puoi impostare 360, 365 o 366. Devi usare il criterio previsto dal contratto o dal documento che stai ricostruendo, perché la stessa posizione produce risultati diversi cambiando il denominatore.
Per esempio, su 10.000 euro al 5% per 30 giorni, la base 365 produce 41,09589041 euro, mentre la base 360 produce 41,66666667 euro. La differenza è di circa 0,57 euro su una sola riga, ma cresce quando il rapporto contiene molti periodi o saldi elevati. La posizione corretta è mantenere la base contrattuale per tutte le righe omogenee e modificarla soltanto quando il documento applicabile cambia.
L'impostazione dell'estremo finale determina il conteggio dei giorni. Con estremo finale incluso, dal 1° al 31° giorno si contano 31 giorni; con estremo finale escluso se ne contano 30. La formula nella colonna I aggiunge un giorno soltanto quando Parametri B9 contiene Sì. Questa scelta deve essere coerente con la prassi contrattuale: non è una semplice preferenza estetica di Excel.
Il controllo temporale usa il perimetro definito da Parametri B6 e B7. Una riga precedente all'inizio o successiva alla fine viene marcata FUORI PERIODO, senza essere accorciata automaticamente. È una decisione tecnica corretta per una riconciliazione: il file segnala l'incoerenza invece di modificare le date inserite e nascondere la differenza rispetto al documento originale.
Il controllo delle sovrapposizioni considera tutte le righe e tiene conto dell'estremo finale scelto. Con intervalli consecutivi 1-10 e 11-20 non c'è doppio giorno; con intervalli 1-10 e 10-20 l'esito cambia se il giorno finale è incluso. Le anomalie bloccano gli importi calcolati della riga e il Riepilogo conteggia soltanto lo stato OK. Il file non calcola automaticamente IVA, imposte, anatocismo, usura o capitalizzazione: L e M devono contenere importi finali documentati.
Un errore frequente è inserire il saldo iniziale di un periodo nella riga successiva senza verificare il giorno di cambio. Se il primo intervallo termina il 31 marzo e il secondo inizia il 31 marzo, con estremo finale incluso il 31 marzo viene contato due volte. La soluzione non è correggere il totale a mano: devi rendere consecutivi gli intervalli, ad esempio 1-31 marzo e 1-30 aprile, oppure applicare la convenzione prevista dal contratto senza sovrapposizioni.
Un secondo problema riguarda il tasso. Scrivere 5 nella colonna H significa un tasso del 500%, non del 5%; il valore deve essere inserito come percentuale, cioè 5% o 0,05. Su 10.000 euro per 30 giorni con base 365, il 5% genera 41,09589041 euro. Un inserimento pari a 5 produrrebbe invece 4.109,589041 euro, un importo sproporzionato che deve essere intercettato controllando formato e ordine di grandezza.
Capita anche di sommare manualmente spese e ritenute al totale degli interessi e poi inserirle nuovamente nelle colonne L e M. Il modello calcola B10 e B11 dalle righe valide, mentre N applica già la diversa logica per Debitore e Creditore. Se una spesa di 6 euro è già registrata in L, non va aggiunta una seconda volta al valore netto o al riepilogo.
La colonna G deve contenere il capitale positivo e la colonna E deve indicare correttamente il verso della posizione. Un saldo di 12.000 euro classificato come Debitore invece che Creditore non è un errore di formattazione: cambia il significato del valore N e altera la separazione tra interessi lordi debitori e creditori nel Riepilogo.
Un'altra scorciatoia rischiosa è copiare una riga valida oltre il periodo contrattuale e attendersi che Excel la tagli. Il file non effettua clipping automatico: la riga viene marcata FUORI PERIODO. Devi correggere le date sulla base del documento, non adattare il documento al risultato. Prima della chiusura verifica anche il contatore delle righe da verificare in Riepilogo; se è maggiore di zero, il saldo netto è soltanto parziale e non va usato come riconciliazione definitiva.
La cartella contiene quattro fogli: Istruzioni, Parametri, Scalari e Riepilogo. Istruzioni descrive il metodo, Parametri contiene le impostazioni, Scalari gestisce fino a 200 righe operative e Riepilogo aggrega i risultati delle righe valide.
Sì. Nel foglio Parametri puoi scegliere 360, 365 o 366. La scelta viene riportata nella colonna J delle righe valide e utilizzata nella formula degli interessi; devi selezionare il valore previsto dal contratto o dalla documentazione di riferimento.
Modifica le date iniziale e finale in Parametri B6:B7 e inserisci le date dei singoli periodi nelle colonne B e C di Scalari. Le righe fuori dal perimetro vengono segnalate come FUORI PERIODO e non vengono accorciate automaticamente.
No. Il foglio Parametri indica il calcolo imposte come non automatico e il modello non applica aliquote IVA o fiscali. Le colonne L e M sono destinate a spese e ritenute/oneri documentati, che incidono sul netto creditore o sul costo debitore secondo il tipo saldo.
Apri prima Istruzioni, poi completa Parametri e inserisci i periodi in Scalari. Controlla la colonna O per risolvere ogni anomalia e usa Riepilogo solo dopo aver verificato che le righe da controllare siano state corrette.