Calcolo IMU Excel – Modello Gratuito (2026)
1
Scarica gratis
Registro spese, parametri per categoria e anno, controlli di inclusione e riepiloghi per stimare quote detraibili.
Il modello Excel per il calcolo delle detrazioni fiscali registra le spese, collega ogni voce a categoria e anno, applica franchigia, limite di base netta e aliquota parametrica, quindi produce una stima per contribuente. Include 3 fogli: Registro spese, Parametri e riepilogo, Istruzioni.
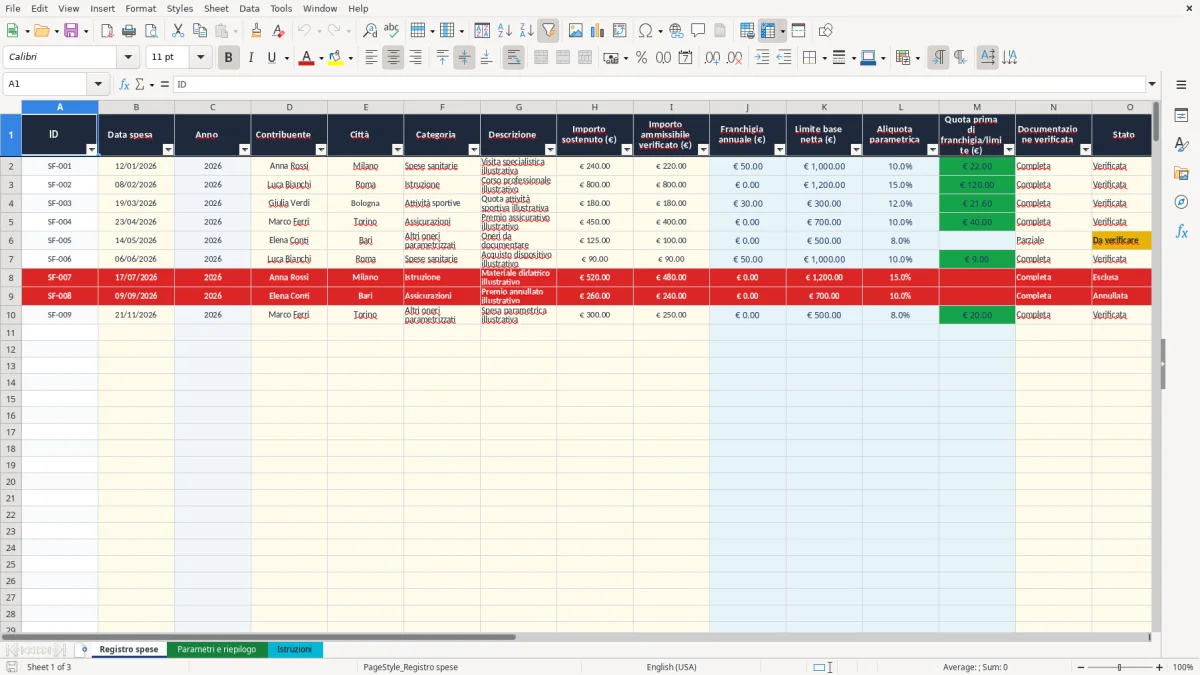
Il problema operativo è tenere insieme ricevute, importi sostenuti, importi ammissibili, documentazione e regole diverse per anno. Nel foglio Registro spese inserisci fino a 300 righe operative nelle colonne A:B, D:I e N:P. L'anno, i parametri collegati, la quota teorica e il controllo di inclusione sono calcolati nelle colonne C, J:M e Q.
La cartella di lavoro è pensata per chi deve preparare una verifica ordinata: contribuente, commercialista, responsabile amministrativo o libero professionista. I valori già presenti sono esempi illustrativi e non parametri fiscali ufficiali. Prima di usare i totali, aggiorna il foglio Parametri e riepilogo e leggi il foglio Istruzioni.
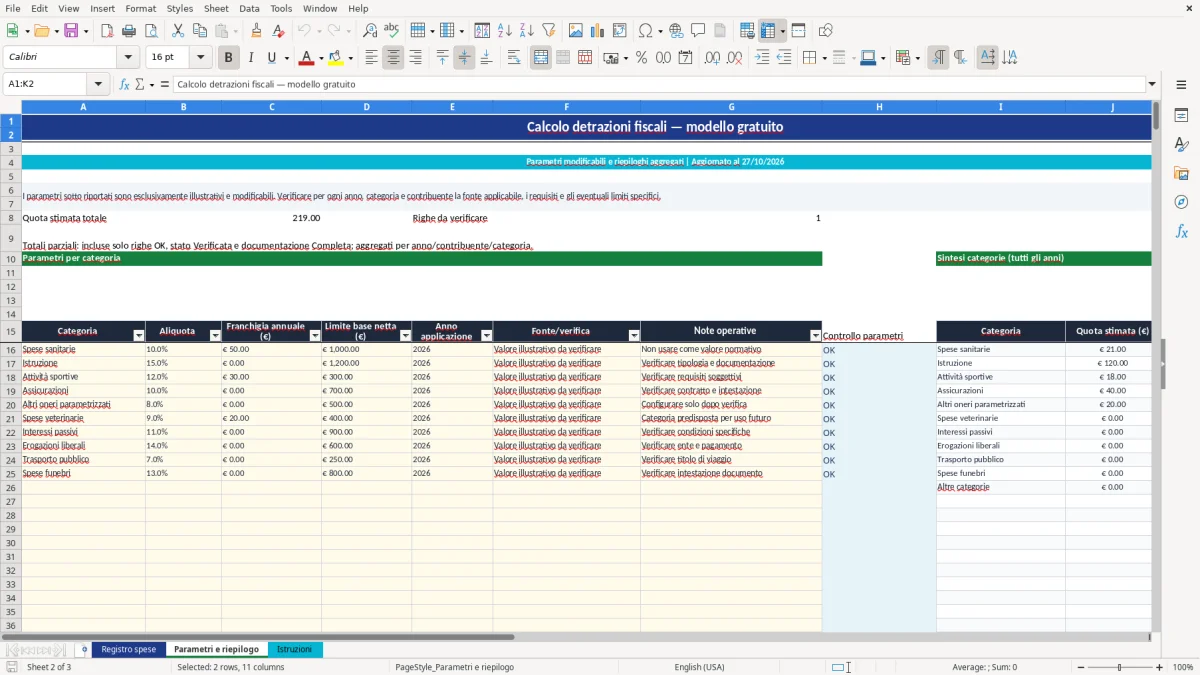
Apri il foglio Istruzioni per leggere limiti e procedura. Nel foglio Parametri e riepilogo compila l'area A16:G115 con una sola riga per ogni combinazione categoria-anno: inserisci aliquota in B, franchigia annuale in C, limite della base netta in D e anno in E; usa F e G per fonte, verifica e note operative. La colonna H segnala dati non validi o chiavi duplicate.
Nel foglio Registro spese inserisci ID, data, contribuente, città, categoria, descrizione, importo sostenuto, importo ammissibile verificato, documentazione, stato e note. La colonna C ricava l'anno dalla data. Le colonne J, K e L recuperano i parametri validi per categoria e anno; M calcola la quota prima di franchigia e limite; Q decide se la riga può entrare nei totali. Solo Q=OK, con stato Verificata e documentazione Completa, contribuisce al riepilogo.
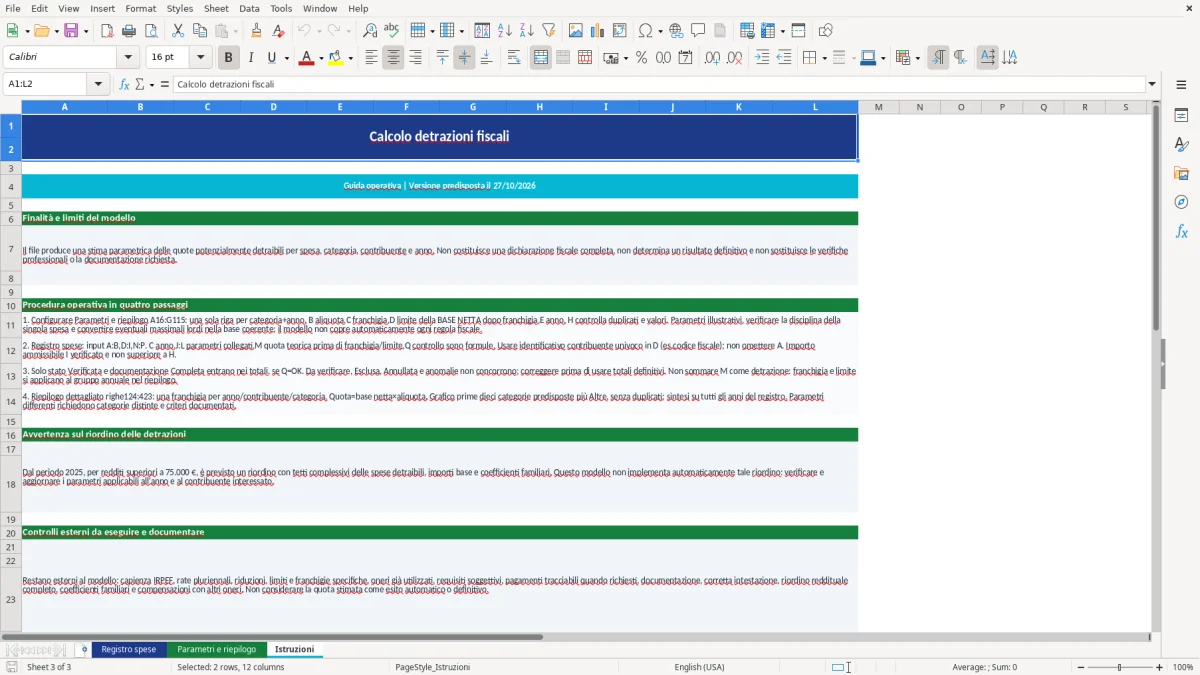
Il riepilogo del foglio Parametri e riepilogo mostra la quota stimata totale in C8, il numero di righe da verificare in G8 e il dettaglio per contribuente, anno e categoria nelle righe 124:423. La Figura 1 mostra il Registro spese, la Figura 2 il foglio Parametri e riepilogo, la Figura 3 le istruzioni operative. Le formule sono già presenti nelle colonne calcolate: non sovrascriverle quando aggiungi dati.
Il calcolo detrazioni fiscali Excel serve quando devi trasformare una raccolta di documenti in un prospetto verificabile. Un commercialista può usarlo per ricevere dal cliente un elenco strutturato; un responsabile amministrativo può raccogliere le spese di più contribuenti; un libero professionista può separare le ricevute personali per categoria e anno prima dell'elaborazione della dichiarazione. Non sostituisce il controllo fiscale, ma rende leggibile il percorso tra documento, importo ammissibile e quota stimata.
Nel Registro spese ogni riga identifica una spesa con ID, data, contribuente, città, categoria e descrizione. La distinzione tra importo sostenuto e importo ammissibile verificato è utile quando una ricevuta da 240 euro contiene solo 220 euro effettivamente considerabili secondo i requisiti applicabili. Il file non decide autonomamente l'ammissibilità: la colonna I è un input che devi verificare sulla documentazione.
La gestione per contribuente evita di confondere spese di persone diverse. La chiave pratica è usare sempre lo stesso identificativo nel campo D: “Anna Rossi” e “Rossi Anna” verrebbero trattati come soggetti distinti. La categoria deve corrispondere alla riga parametrica dell'anno. Se registri 20 spese sanitarie e 8 spese di istruzione, il riepilogo aggrega gli importi validi senza mescolare le categorie.
Il modello applica la franchigia una volta per anno, contribuente e categoria nel dettaglio delle righe 124:423. Con tre spese dello stesso gruppo pari a 200, 100 e 300 euro, una franchigia di 50 euro e un limite di base netta di 1.000 euro, la base complessiva è 550 euro; con aliquota del 10% la quota stimata è 55 euro. Questo approccio è più leggibile di un calcolo indipendente su ogni ricevuta.
Usa il filtro del Registro spese per esaminare le sole righe “DA VERIFICARE”, “VERIFICARE DATI” o “ESCLUSA”. Prima di consegnare i dati, confronta gli importi con fatture, ricevute e pagamenti disponibili e conserva le note che spiegano eventuali riduzioni.
Il file è parametrico e non contiene una banca dati normativa. Nel foglio Parametri e riepilogo le colonne B, C e D rappresentano rispettivamente aliquota, franchigia annuale e limite della base netta; la colonna E identifica l'anno di applicazione. I valori predisposti, come aliquota del 10%, franchigia di 50 euro e limite di 1.000 euro per una categoria dimostrativa, sono indicati come illustrativi e devono essere verificati prima dell'uso.
La formula della quota nel dettaglio segue una logica precisa: base netta = MAX(0, MIN(totale ammissibile - franchigia, limite base netta)); quota = base netta × aliquota. Se il totale ammissibile è 1.200 euro, la franchigia 50 euro e il limite 1.000 euro, la base utilizzata è 1.000 euro, non 1.150. Con aliquota del 10%, la quota teorica è quindi 100 euro.
Il controllo della colonna H richiede una sola chiave categoria-anno valida. Se esistono due righe per “Spese sanitarie” e lo stesso anno, il Registro spese non recupera un parametro univoco e la voce resta fuori dal calcolo. Una riga riferita a un anno privo di parametri produce lo stesso effetto: non va trattata come una quota pari a zero, ma come una configurazione da completare.
Nel 2026 devi considerare anche il riordino delle detrazioni per redditi superiori a 75.000 euro indicato nelle Istruzioni. Il modello non calcola i tetti complessivi, gli importi base o i coefficienti familiari collegati a quel riordino. Restano esterni anche capienza IRPEF, rate pluriennali, riduzioni, requisiti soggettivi, oneri già utilizzati e pagamenti tracciabili quando richiesti.
Per questo la quota stimata non equivale automaticamente all'importo da portare nel Modello Redditi o nella dichiarazione precompilata. L'aliquota del 26% o altre aliquote fiscali non vanno inserite per consuetudine: devi usare esclusivamente il parametro verificato per quella specifica categoria, contribuente e annualità.
Un errore frequente consiste nel modificare l'importo sostenuto dopo aver già verificato l'importo ammissibile. Il modello utilizza la colonna I per il calcolo: se H contiene 500 euro e I contiene 350 euro, la formula considera 350 euro. Inserire 500 anche in I solo perché coincide con la ricevuta gonfia la base e rende inutile la distinzione prevista dal Registro spese.
Un secondo errore riguarda la franchigia applicata a ogni riga. Se quattro spese della stessa categoria ammontano a 40, 60, 100 e 200 euro, con franchigia annuale di 50 euro, non devi sottrarre 50 euro quattro volte. Il dettaglio aggrega il gruppo per anno e contribuente: il totale di 400 euro produce una base di 350 euro prima del limite. Con aliquota del 10%, la quota teorica è 35 euro.
Capita anche di sommare la colonna M al totale finale. M è la quota prima di franchigia e limite, valorizzata quando Q è OK; serve come informazione di controllo, mentre il riepilogo usa la quota calcolata nel dettaglio. Se una riga ha importo ammissibile di 800 euro e aliquota del 15%, M mostra 120 euro, ma la quota riepilogata può essere diversa dopo franchigia o limite.
Un altro problema pratico è lasciare “Da verificare” in O oppure “Parziale” in N e aspettarsi che la spesa compaia nei totali. Q assegna uno stato diverso da OK e la riga viene esclusa. Lo stesso accade con “Esclusa”, “Annullata”, una data non numerica, un importo negativo o un importo ammissibile superiore a quello sostenuto.
Controlla infine gli anni copiati da un file precedente. Una spesa del 2026 con parametro associato a un altro anno non deve essere ricondotta manualmente a una categoria simile: inserisci la riga corretta nel blocco A16:G115 e verifica H. La posizione più sicura è mantenere una sola riga per categoria e anno, annotare la fonte in F e descrivere in G il requisito ancora da controllare.
La cartella contiene 3 fogli: Registro spese, Parametri e riepilogo, Istruzioni. Il Registro spese contiene 300 righe predisposte dalla riga 2 alla 301; il foglio dei parametri include l'area A16:G115.
Sì. Modifica le colonne B, C, D ed E del blocco Parametri e riepilogo A16:G115, mantenendo una sola riga per categoria e anno. Inserisci in F la fonte o la verifica effettuata e usa G per le note operative; H segnala duplicati e dati non validi.
Il file usa formule standard come IF, YEAR, COUNTIFS, SUMIFS, SUM e COUNTIF, con formati data, valuta e percentuale. Non richiede macro, nomi definiti o componenti esterni; aprilo in una versione di Excel che supporti queste funzioni e la ricalcolazione delle formule.
No. Il modello produce una stima parametrica e non una dichiarazione fiscale completa. Devi verificare capienza IRPEF, requisiti soggettivi, limiti specifici, pagamenti tracciabili, rate pluriennali, oneri già utilizzati e il riordino applicabile ai redditi superiori a 75.000 euro.
Scarica e apri la cartella, leggi il foglio Istruzioni, aggiorna i parametri in Parametri e riepilogo e poi compila le colonne di input del Registro spese. Controlla che Q riporti OK prima di utilizzare la quota stimata totale e i riepiloghi.